フェルミ漫画大学
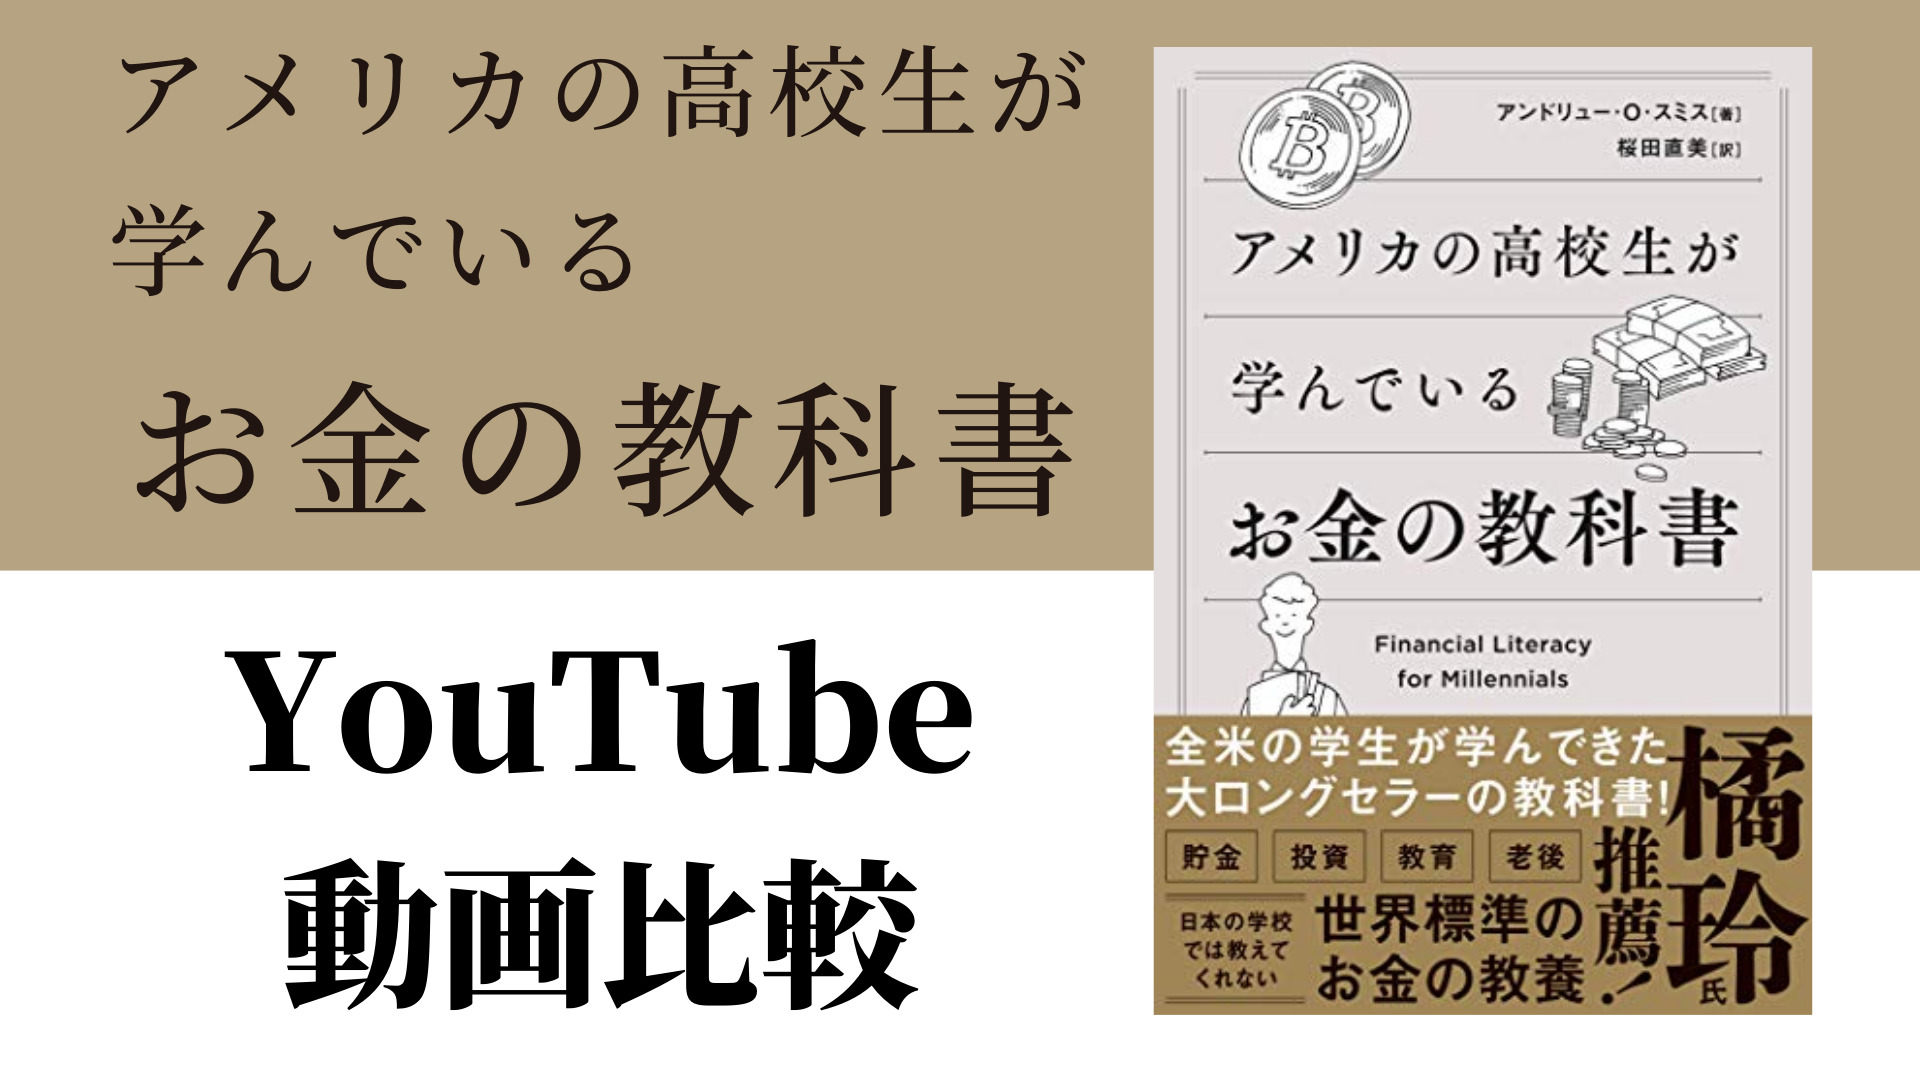
【要約】アメリカの高校生が学んでいるお金の教科書【アンドリュー・O・スミス】
8万 回視聴 3 か月前
・お金は目的ではなく手段
お金だけを目的に仕事をしてはいけない
就職や転職のときに意識しておくべき
例 稼げるけど自分に合わない仕事
健康を害する
幸せに生きられない
稼いだお金で実現したい目的を明確にする
例 キャリア
結婚 など
・借金は必要最低限にする
大きな心の負担になる
返済に困って精神を病むこともある
多くの人は日常的に借金をしている
例 クレジットカード
本質は借金
奨学金
住宅ローン
後払いサービスのスマホの分割払い
給料の前払い
フリマアプリのスマート払い
借金を減らすためのコツ
返済期間を短くすること
→ 利率の高い借金から繰り上げ返済
・うまい話は疑うこと
うまい儲け話には必ず裏がある
例 絶対に儲かる話
SNSで知らない人からの投資話
→ 間違いなく詐欺
マルチ商法
詐欺を見分けるポイント
リターンが高すぎること
出資したお金をなかなか返してくれない
投資やビジネスの内容が複雑すぎる
詐欺師はたまに本当のことを言う
嘘と真実を巧みに使い分けてだます
例 99%は本当
1%は嘘
・借金を理由に人生をあきらめない
お金の問題から目をそらさずに対処する
破産という方法もある
誰しも病気や事故で働けなくなる可能性
破算について知っておくべき
例 日本では毎年7万人が破産
破産とは?
借金が免除される
または大幅に減額される
法律に基づいた手続き
借金から解放される
新しい人生を始められる
破産のデメリット
信用情報に傷がつく
ローンを組むときに金利が高くなる
周囲の印象が悪くなる
再就職のときの足かせになる
・投資の基本は分散投資
投資の手順
⑴ 株を買うための証券口座を開く
インターネットで申し込める
手数料の安い講座を選ぶことが重要
⑵ 銀行から資金を移す
⑶ 株の売買を始める
1つの株だけに投資する ✖
→ 大きな損失の可能性がある
例 倒産したら株の価値はゼロ
分散投資が鉄則
業界・ビジネスの形態がバラバラ
→ 全体として大きな損失は出ない
・お金の管理はシンプルに
細かい管理をしすぎるのは面倒
個人のバランスシートを作る
個人のバランスシートの作り方
⑴ 紙を用意して真ん中に線を引く
⑵ 左側に持っているものを全部書く
価格を書いて合計する
⑶ 右側に借りているものを全部書く
価格を書いて合計する
⑷ 紙の一番下
左の合計から右の合計を引いた額を書く
これが純資産
⑸ 1か月に1回これを行う
借金の返済計画を立てる
・お金の専門家と正しく付き合う
お金の専門家と付き合うときの注意点
特定の会社とつながっている人
アドバイスは鵜呑みにしない方がいい
→ 自分が契約している金融機関
その商品や保険を売ろうとする
フリーで働いているお金の専門家もいる
相談したいときは自由な立場の人に聞く
・一生学び続ける
高校や大学
人から教えてもらえる最後の機会
その先は自分で動かないと学べない
社会で悪い所を指摘してくれる人はいない
評価が下がるだけ
自分の人生を豊かにするために学ぶ
例 読書
ドキュメンタリー映画
たくさん旅行する
→ すべて勉強
マンガで本要約のフェルミ大学さんです。この作品からは「破産という手段」について学ぶことができました。何があるかわからない人生の最後の手段を知っておくことは意味があると感じました。
本要約チャンネル【毎日19時更新】
【橘玲推薦】「アメリカの高校生が学んでいるお金の教科書」を世界一わかりやすく要約してみた【本要約】
15万 回視聴 1 年前
1.すべき転職とする手べきではない転職
・アメリカで1つの仕事を続ける長さ
4年半
キャリア初期の方が転職回数が多い
・日本でも終身雇用制度が崩壊
転職・副業ニーズが高まっている
先の未来ではもっと転職が多くなる
→ 何度も仕事や環境の変化を経験
・変化に万全の備えをしている人はいない
現状維持バイアス
備えること自体が苦手
→ 今のままで居続けたいと思いがち
・人的資本
仕事で知識・経験・人脈・スキルが手に入る
生産性が高まる
→ 雇用主にとって価値ある存在
人的資本が大切
キャリアアップ転職ができる
→ 業界ベースでも可能になる
転職が当たり前の社会で重要になる
会社に依存した時代は終わった
給料以上の成果を上げられない人
会社から切り捨てられる
・違う業界へ転職では前のスキルが活きない
職業と業界の両方を変える転職
オススメできない
業界か職業のどちらかが同じ転職
これまでの知識を活かせる
→ オススメ
・転職しないのも良い選択ではない
今の職場に満足 〇
今の職場に不満足 ✖
→ 転職した方がいい
・残酷な成功法則
社会人になり早い時期に頻繁に転職する人
キャリア最盛期に高収入を得ている
・転職のメリット
経営幹部になる確率
経験した役職が2つ以下の人
2%
経験した役職が5つ以上の人
18%
様々な職を渡り歩く人
経営幹部・指導者になりやすい
・最適停止理論
婚活で多数から最適な結婚相手を見つける
副業探しにも使える
ピッタリの人を見つけるのに何人必要か?
一生でデートできる人数
仮に100人とする
その数の平方根を求める
10人
10人目までは丁重に断る
10人で一番良かった人を意識する
さらに婚活を継続する
10人で一番良かった人以上の人
→ その人が最適の結婚相手
転職でも同様に考えることができる
職場見学に行っている学生も使える
・転職で陥りがちな失敗
視野狭窄
就職と転職の失敗の7割を引き起こす
視野狭窄とは?
物事の一面にしか注目できなくなる
その他の可能性を考えられなくなる
例 下調べをしっかりしない
キャリア選択で徹底的リサーチは当たり前
でも、なぜか下調べを怠りがち
例 お金につられる
逃げで転職を決める
自己評価が正しくできていない
信頼できる友人のアドバイスに聞くこと
自分のことになると選択を誤りがち
2.金融詐欺の基本
・詐欺の手口は巧妙
詐欺の手口は洗練されている
・よくある詐欺の手口
ビラミッドスキーム(ねずみ講)
絶対儲かる投資があるという常套句
会員を集め出資金を募る
新しい会員の出資金を古い会員に払う
投資をしているように見せかける
最初の少数の会員と多数の新しい会員
ピラミッドのようになる
詐欺だと気づく方法
リターンが異常に高いこと
例 年30%
でも、最近は変わってきている
バーナード・マドフのピラミッドスキーム
副業で資産運用
これがとんでもない詐欺
市場よりわずかに高いリターン
勉強した人ほど騙された
マドフは約束を守った
評判はどんどん広がる
顧客がどんどん増える
→ 現金が入ってくる
マドフの詐欺に気づく人はいなかった
リーマンショック後に顧客が途絶える
詐欺を続けることができなくなった
被害額 170億ドル
詐欺だと断定できる要素がかなり少ない
絶対に儲かるという話は嘘
・詐欺が流行しやすい時期がある
新しい技術が世の中に出回りだしたとき
例 仮想通貨
仕組みを理解していない人が少ない
→ 騙されやすい
よくわかっていないモノには手を出さない
・仮想通貨とは?
通貨は国家が法律に基づいて発行する
ビットコインは国が発行していない
コンピュータアルゴリズムからできた通貨
供給量が制限されている
→ 希少性ゆえに価値がある
ビットコインは匿名性が高い
違法取引に使われやすい
例 詐欺・武器・麻薬など
ビットコインは投資としてリスクが高い
お金として使うときは両替が必要
ビットコイン自体が使える店は少ない
ブロックチェーンというテクノロジー
ビットコインの取引が記録されている
3.お金を育てる
・投資をするとリターンがある
リターンの2つの形
⑴ 投資したそのもの価値が上がる
⑵ 投資したものが生み出す利息や配当
・投資のリターンがいくらになるか
誰にもわからない
例 アメリカ株式市場
平均10%くらい
今後の長期予測
大体 7%くらい
見込まれているだけで絶対ではない
・自分で調べずに投資してはいけない
長期投資は10年以上付き合っていくもの
他人の言葉で始めた投資はブレる
→ 知識を蓄え決断することが重要
・株と債券の違い
株を買った人
会社の所有者
配当があれば受け取る
配当がなければ受け取れない
→ 配当の額は変わる
株は永遠に持っていることができる
株主が資金回収できるのは最後
株は値動きが大きい
債券を買った人
会社にお金を貸しているだけ
決まった利息を受け取ることができる
満期が来たら元本が全額返済される
会社が倒産したとき優先して資金回収
債券は値動きが小さい
・債権は株よりも安全な投資
どうして安全なのかを理解することが重要
・発行者の違い
株
企業だけ
債券
企業だけでなく国・自治体も発行できる
国債は非常に安全な投資
→ 利息は安くなる
・債務不履行(デフォルト)とは?
債券を発行した会社が借金を返せないこと
国や自治体の場合のリスクは低い
しかし、ゼロではない
例 アメリカのデトロイト市
財政破綻
・債券の金利
⑴ 債券が発行されたときの金利で決まる
⑵ その後金利が上昇したとき
債券の価値は下落する
⑶ その後金利が下落したとき
債券の価値は上昇する
→ 満期の前に売ると損をする可能性
・リターンが高いのは株
リスクが高すぎるときに債券を組み入れる
自分にあった投資ができる
→ 自分が許容できるリスクを考える
・収入と支出を見直す
本当に自分が必要な費用を考える
必要以上にお金を稼いでも意味はない
→ 自分にとって必要なお金を考える
自分の生き方が見えてくる
毎日19時更新の本要約チャンネルさんです。今回の作品からは「最適停止理論」が興味深かったです。でも実際にそれを婚活や転職で考える人はいないと思いました。
サムの本解説ch
【16分で解説】アメリカの高校生が学んでいるお金の教科書
2.1万 回視聴 5 か月前
1.お金の計画の基本
①どうすれば経済的に自立できるのか
②お金の専門家との付き合い方
③お金は手段でしかない
①どうすれば経済的に自立できるのか
・自分のお金の面倒を見るのは自分だけ
お金に関する決断
いい決断を下す
決断結果に責任を持つ
・周りの全ての人がお金を奪おうとしている
例 マクドナルド
ハンバーガーを売ろうとする
保険会社
最低限必要な保険と言う
詐欺
お金をだまし取ろうとする
・お金に関する決断があなたの未来を決める
自分のお金に責任を持つ
②お金の専門家との付き合い方
・専門家に相談するときに気をつけること
資格があっても全面的には信用できない
特定の金融機関や保険会社
お金をもらって契約をしている
契約している所のものを売ろうとする
→ 本当に必要なものが選べない
・完全にフリーで働いている専門家もいる
本当に必要なものを教えてくれる
③お金は手段でしかない
・お金が中心の人生を送るのも間違っている
本当に大切なこと
喜びと幸せに満ちた意義深い人生を送る
→ お金は目的ではなく手段
2.お金とキャリア設計の基本
①何のために働くか
②自分に合ったキャリアの選び方
①何のために働くか
・キャリアで成功を目指す
お金だけのためではない
好きかどうかを基準にしてもいい
うまくできるし働くのも楽しい
・適性も重要
好きなことと得意なことが一致
それを仕事にするのが一番良い
・現実的な問題も考えるべき
例 出張や転勤は多いか?
労働時間は長いか?
ノルマは厳しいか?
厳しい仕事はやりがいがある
多くのことを学べる
やり切ったときの達成感も大きい
趣味に生きがいを感じる人もいる
一人で黙々働くのが好きな人もいる
タイプによって向き不向きがある
自分に合った働き方を選ぶことが大切
・心理的な側面も考慮すべき
仕事に何を求めているのか?
世の中のためになるような意義深さ
公務員
公共サービス
NGO など
精神的に満足できる会社選びを意識する
・仕事が変化していくのは避けられない
例 勤め先が中小企業から大企業になる
部下ができる
責任が大きくなる
顧客との接触が増える
大きな決断をする権限を与えられる
②自分に合ったキャリアの選び方
・これから稼げる仕事は誰にもわからない
変化の激しい時代
専門家の予想が当たるとは限らない
・雇用の増加率が大きい仕事は専門的
現時点での雇用は少ない
もっとも雇用が多いのは給料の安い仕事
すべての業界について考えるべき
例 同じ電気技師
映画業界
電力業界
→ 将来の見通しが変わってくる
・人口統計学の分析・最近の経済情勢も大切
人口の高齢化
医療などのビジネスは将来性がある
グローバル化
外国語ができる人
外国とのビジネスの経験がある人
→ 有利
テクノロジー
ハイテク業界も将来性がある
3.金融詐欺の基本
①ピラミッドスキーム
②その他の投資詐欺
①ピラミッドスキーム
・ネズミ講のようなもの
絶対儲かる投資があると言う
会員を集める
新しい会員の出資金を古い会員に支払う
投資の利益が上がっているように見せる
最初の少数がピラミッドの頂点
新しい会員がピラミッドの底辺
→ ピラミッドスキームと言われる
・リターンが異常に高いことで発覚する
調査をすれば詐欺の実態が明らかになる
・ピラミッドスキーム = ポンジスキーム
1900年代、チャールズ・ポンジ
自分の働いている銀行
他行より2倍も多い利息を払っている
→ 顧客がどんどん増えている
銀行の融資だけでは利息は払えない
銀行のオーナーはお金を持って逃走
ポンジはあるアイデアを思いつく
「国債返信切手と為替レートの違いを
活用すれば大儲けできる」
→ 3カ月で資金を倍にできる
うまい話をでっちあげた
でも投資家の中から疑問の声が出てきた
広報係が詐欺に気づく
ポンジは投獄された
だまされた多くの人は貧しい人々
・詐欺を見分ける手がかり
⑴ リターンが高すぎること
⑵ 運用成績が安定しすぎていること
⑶ 出資したお金をなかなか返さない
⑷ 投資の内容を秘密にしている
⑸ 複雑すぎて理解できない
⑹ 運用の情報を開示していない
→ 絶対に儲かるという話はすべてウソ
②その他の投資詐欺
・風説の流布
ある会社の株を保有
短期間で株価をつり上げる
→ 上がったところで売り逃げ
・オフショア・海外投資にも注意
急成長している新興国
特別な人としか取引しない銀行
→ 今だけのチャンス
間違いなく詐欺
プロは投資家を急かさない
・詐欺に最近登場したもの
例 クリーンエネルギー
石油とガス
SNS
中国株 など
あやしい話には近づかないこと
論理のサムさんです。今回の作品からは「ポンジスキームの言われ」について詳しく知ることができました。自分は詐欺には引っかからないと思っている人ほど引っかかります。私も注意しようと思いました。
今日のアクションプラン
自己破産について調べてみる
今日のアクションチェック
自己破産の条件について調べました。
⑴ 支払不能状態であること
⑵ 破産障害事由がないこと
⑶ 申立権を有する人が提出した申立書に不備がないこと
⑷ 債務者に破産能力があること
⑸ 予納金を納付したこと
最終手段として知っておくべきことだと思いました。
コメント